BRICS+ et la Chine en 2026 : vers un nouvel ordre financier mondial ?
L’échiquier géopolitique mondial traverse une phase de reconfiguration structurelle sans précédent depuis les accords de Bretton Woods en 1944. Au cœur de cette mutation se trouve le bloc des BRICS+. Ce qui n’était à l’origine qu’un acronyme marketing inventé par Goldman Sachs en 2001 est devenu, sous l’impulsion de Pékin, une alliance géopolitique et économique capable de contester l’hégémonie occidentale.
📌 En résumé
- Le bloc : 11 membres depuis l’arrivée de l’Indonésie en janvier 2025 (Brésil, Russie, Inde, Chine, Afrique du Sud, Égypte, Éthiopie, Iran, Émirats arabes unis, Arabie saoudite, Indonésie), plus 10 pays partenaires.
- Son poids : environ 40 % du PIB mondial en parité de pouvoir d’achat, contre 28 % pour le G7 selon le FMI, et plus de 40 % de la population mondiale.
- La monnaie commune : il n’y en a pas. Le sommet de New Delhi, les 12 et 13 septembre 2026, a encouragé les règlements en monnaies locales, sans monnaie commune ni unité de compte.
- Le yuan : 99 % des échanges entre la Chine et la Russie sont réglés en roubles et en yuans, mais le yuan ne pèse que 2 % des réserves de change mondiales, contre 57 % pour le dollar.
- Les outils chinois : le système de paiement CIPS progresse (près de 1 800 institutions), mais la plateforme mBridge a perdu la BRI en 2024 puis l’Arabie saoudite en 2025.
Depuis 2024, le passage au format « BRICS+ » (avec l’Égypte, l’Éthiopie, l’Iran, les Émirats arabes unis, l’Arabie saoudite puis l’Indonésie) marque un tournant. L’enjeu n’est plus seulement diplomatique ; il est devenu financier. Pour la République populaire de Chine (RPC), les BRICS+ sont un levier pour réduire ce que les dirigeants chinois appellent le « privilège exorbitant » du dollar américain.
L’utilisation du dollar comme arme de coercition économique, via les sanctions internationales et l’exclusion du système SWIFT, a agi comme un catalyseur. Pékin ne se contente plus de critiquer l’ordre établi : elle construit une infrastructure financière parallèle. Mais en 2026, l’écart entre l’ambition affichée et la réalité reste important, comme l’a montré le dernier sommet du bloc.
Le sommet de New Delhi 2026 : ce qui a vraiment changé
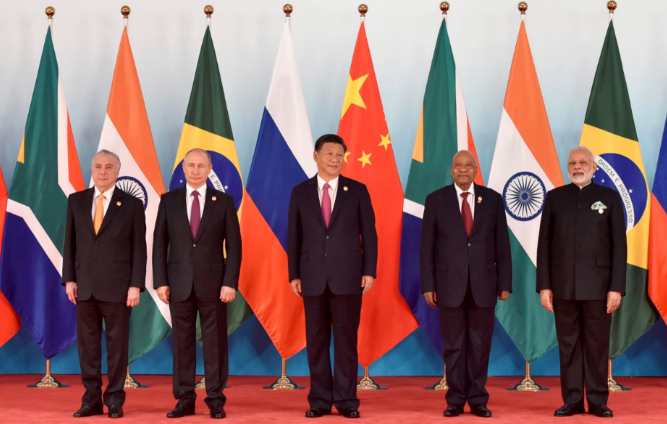
Le 18e sommet des BRICS s’est tenu à New Delhi les 12 et 13 septembre 2026, sous présidence indienne, en présence notamment de Xi Jinping, Vladimir Poutine et Masoud Pezeshkian. La plupart des pays partenaires y étaient aussi représentés.
- Une déclaration adoptée à l’unanimité : elle encourage les règlements commerciaux en monnaies locales et renforce le groupe de travail sur les systèmes de paiement.
- Aucune monnaie commune : la déclaration ne mentionne ni devise commune ni unité de compte. Un responsable indien a même précisé qu’il n’existait aucun projet de monnaie des BRICS.
- Une ouverture aux partenaires : le texte salue la contribution des pays partenaires et les invite à prendre une plus grande part aux activités du bloc.
- La suite : la Chine prendra la présidence du bloc en 2027.
Ce sommet confirme une tendance : les BRICS+ avancent par petits pas pratiques (paiements, monnaies locales, banque de développement) plutôt que par une rupture monétaire spectaculaire.
L’architecture BRICS+ : Une force de frappe démographique et économique
Les chiffres du basculement : G7 vs BRICS+
Les statistiques confirment une tendance amorcée il y a plus d’une décennie : le basculement du centre de gravité économique. Selon le FMI, les onze membres des BRICS pèsent 40,2 % du PIB mondial en parité de pouvoir d’achat (PPA) en 2024, et 40,7 % attendus pour 2025, contre 28,4 % pour le G7.
Cette avance en PPA reflète la capacité réelle de production et de consommation des économies émergentes. Sur le plan démographique, le contraste est saisissant : les BRICS regroupent plus de 40 % de la population mondiale, contre environ 10 % pour le G7. Pour Pékin, cette masse représente un marché potentiel considérable, capable de compenser en partie le « de-risking » occidental. En revanche, en PIB nominal, le G7 reste nettement devant.
| Indicateur | BRICS (11 membres) | G7 |
|---|---|---|
| Part du PIB mondial en PPA (2024) | 40,2 % | 28,8 % |
| Part du PIB mondial en PPA (2025, prévision) | 40,7 % | 28,4 % |
| Croissance moyenne (2024) | 4 % | 1,7 % |
| Croissance moyenne (2025, prévision) | 3,4 % | 1,2 % |
| Part de la population mondiale | Plus de 40 % | Environ 10 % |
Source : FMI, Perspectives de l’économie mondiale (avril 2025), chiffres repris par la présidence brésilienne des BRICS. Les 11 membres incluent l’Indonésie et l’Arabie saoudite.
L’élargissement : 11 membres et 10 partenaires
Le bloc s’est élargi en deux temps. En janvier 2024, l’Égypte, l’Éthiopie, l’Iran et les Émirats arabes unis ont rejoint les cinq membres fondateurs, et l’Arabie saoudite, invitée, figure depuis dans la liste des membres. En janvier 2025, l’Indonésie, quatrième pays le plus peuplé du monde, est devenue le onzième membre.
Le bloc a aussi créé un statut de pays partenaire, qui compte dix pays en 2026 : Biélorussie, Bolivie, Kazakhstan, Cuba, Malaisie, Nigeria, Thaïlande, Ouganda, Ouzbékistan et Vietnam.
Pour la Chine, premier importateur mondial d’énergie, l’arrivée de grands producteurs de pétrole et de gaz (Émirats, Iran, Arabie saoudite) renforce la sécurité de ses approvisionnements. L’entrée de l’Éthiopie et de l’Égypte la rapproche aussi des routes maritimes stratégiques de la mer Rouge et du canal de Suez, au cœur des Nouvelles Routes de la Soie. Mais ces membres restent souverains et poursuivent leurs propres intérêts : le bloc n’a rien d’un cartel aligné sur Pékin.
Le leadership « silencieux » de Pékin
La Chine adopte une stratégie de leadership que les politologues qualifient de « multilatéralisme sélectif ». Bien que le PIB de la Chine soit supérieur à celui de tous les autres membres du bloc réunis, Pékin veille à ne pas apparaître comme une puissance hégémonique de substitution.
Cette discrétion diplomatique permet de maintenir l’unité du bloc malgré les tensions bilatérales, notamment entre l’Inde et la Chine. La stratégie chinoise consiste à fournir la « plomberie technologique » (systèmes de paiement, infrastructures numériques, financements de la NDB) tout en laissant à ses partenaires le soin de porter les revendications politiques de « rééquilibrage du monde ». En finançant les infrastructures critiques des pays membres, la Chine s’assure une loyauté de fait et une convergence des intérêts financiers sur le long terme.
La « Guerre des Devises » : Le projet de dédollarisation
Les faiblesses de l’arme monétaire américaine : Le catalyseur des sanctions
Le virage radical opéré par le bloc BRICS+ en matière de politique monétaire trouve sa source dans un événement traumatique pour les banques centrales du Sud Global : le gel des 300 milliards de dollars de réserves de change russes par les autorités occidentales en 2022. Pour Pékin, cet acte a transformé le dollar d’un instrument de stabilité en un instrument de risque politique pur.
En 2026, l’analyse chinoise est limpide : la dépendance au billet vert est une vulnérabilité souveraine. Le « privilège exorbitant » permet aux États-Unis d’exporter leur inflation et de financer leur dette colossale tout en imposant leur juridiction extraterritoriale via l’utilisation de la devise. Sous l’impulsion de la Chine, les BRICS+ ont donc théorisé la « souveraineté monétaire ». Il ne s’agit plus de détruire le dollar, mais de créer une zone de sécurité financière où la transaction ne peut être censurée par Washington.
Une monnaie BRICS ? Toujours pas
Les débats sur une monnaie unique des BRICS reviennent à chaque sommet, mais ils n’ont jamais abouti. L’idée d’une monnaie physique commune, sur le modèle de l’euro, n’a jamais été retenue. Certains économistes défendent une unité de compte numérique, parfois surnommée « R5 » (en référence aux cinq devises initiales commençant par R : réal, rouble, roupie, renminbi, rand), qui servirait de référence pour les règlements entre banques centrales, éventuellement adossée à un panier de devises et à l’or.
En 2026, cette piste reste purement théorique : la déclaration de New Delhi n’en dit pas un mot, et l’Inde, qui présidait le bloc, a écarté tout projet de monnaie commune. Deux raisons expliquent cette prudence :
- Les divergences entre membres : l’Inde refuse une construction qui renforcerait le poids du yuan, et plusieurs membres (Émirats, Arabie saoudite, Indonésie) tiennent à leurs liens avec Washington.
- La pression américaine : en juillet 2025, pendant le sommet de Rio, Donald Trump a menacé d’une surtaxe douanière de 10 % tout pays qui s’alignerait sur les politiques « anti-américaines » des BRICS. De quoi refroidir les ardeurs.
La dédollarisation passe donc, pour l’instant, par une voie plus modeste : le règlement d’une part croissante des échanges bilatéraux en monnaies nationales.
Le yuan : une montée réelle mais limitée
Faute de monnaie commune, c’est le yuan qui progresse, surtout dans les échanges bilatéraux de la Chine :
- Avec la Russie : selon le ministre russe des Finances, 99,1 % des règlements entre les deux pays se font désormais en roubles et en yuans (novembre 2025).
- Les accords de swap : la Banque populaire de Chine a signé des accords d’échange de devises avec une quarantaine de banques centrales, qui leur donnent accès à des yuans sans passer par le dollar.
- Les réserves mondiales : c’est là que le bât blesse. Au premier trimestre 2026, le yuan ne représente que 1,99 % des réserves de change mondiales déclarées au FMI, contre 57,13 % pour le dollar et 20 % pour l’euro.
Pékin a fait du yuan une « devise de survie » pour les économies sous sanctions, comme la Russie ou l’Iran, et une devise d’appoint pour d’autres partenaires. L’ouverture progressive des marchés financiers chinois (via les programmes Bond Connect) leur permet de réinvestir leurs yuans dans des actifs chinois. Mais le contrôle des capitaux exercé par Pékin freine son adoption comme véritable monnaie de réserve.
Reste la question des fondations techniques : sans infrastructures propres, la dédollarisation resterait un concept théorique. C’est le chantier sur lequel la Chine a le plus avancé.
Tu cherches un hôtel en Chine ?
Profite des meilleurs prix et du plus grand choix d’hôtels ! En Chine, c’est sur Trip.com que tu auras les meilleurs tarifs !
Réserve ton hôtelLes infrastructures financières parallèles
Le CIPS : L’alternative souveraine au réseau SWIFT
Pendant des décennies, le réseau SWIFT (Society for Worldwide Interbank Financial Telecommunication) a été le système nerveux central de la finance mondiale. Cependant, sa capacité à exclure des nations entières du commerce international en a fait, aux yeux de Pékin, une arme politique. Pour contrer cela, la Chine a développé et massivement déployé le CIPS (Cross-Border Interbank Payment System).
Le CIPS n’est plus un système de niche. Fin mars 2026, il comptait 1 791 institutions participantes : 194 participants directs et 1 597 participants indirects. Ces derniers sont à 73 % asiatiques (dont 35 % en Chine continentale), 17 % européens et 5 % africains. En avril 2026, le système a battu son record avec 1 220 milliards de yuans traités en une seule journée.
- Une messagerie propre : le CIPS dispose de son propre réseau de communication, même si une partie de ses échanges transite encore par SWIFT.
- Le règlement direct en yuans : il évite les banques correspondantes américaines et réduit l’exposition aux sanctions de Washington, sans en protéger totalement, car les banques participantes restent soumises au droit des pays où elles opèrent.
La Nouvelle Banque de Développement (NDB) : Le FMI du Sud Global
Basée à Shanghai et présidée par l’ancienne présidente brésilienne Dilma Rousseff, la Nouvelle Banque de Développement (NDB) veut réduire la dépendance de ses membres au dollar. Mi-2025, environ 25 % de ses prêts étaient libellés en monnaies locales, avec un objectif de 30 % en 2026.
Cette approche vise à briser le cycle de la « dette en dollars », qui a souvent étranglé les pays émergents lors des hausses de taux de la Réserve fédérale américaine. La NDB finance des projets d’infrastructure, du métro de Mumbai aux énergies renouvelables, en limitant le risque de change des pays hôtes. Mais avec un portefeuille bien plus modeste que celui de la Banque mondiale, elle reste un complément, pas encore une alternative.
mBridge et e-CNY : des monnaies numériques encore marginales
Le projet mBridge est une plateforme de paiements transfrontaliers en monnaies numériques de banque centrale, développée par la Banque populaire de Chine, l’Autorité monétaire de Hong Kong, la Banque de Thaïlande et la Banque centrale des Émirats arabes unis, avec l’appui de la Banque des règlements internationaux (BRI). Son histoire récente montre toutefois ses limites :
- Octobre 2024 : la BRI se retire du projet, en laissant les banques centrales participantes le poursuivre seules.
- Mai 2025 : l’Arabie saoudite, entrée en juin 2024, achève sa phase d’essai et quitte la plateforme, une sortie révélée en septembre 2026.
- Aujourd’hui : mBridge continue de fonctionner avec ses membres fondateurs, mais aucun volume significatif n’a été rendu public, et ce n’est pas une plateforme des BRICS.
Quant au e-CNY (yuan numérique), il reste surtout utilisé en Chine même. Les transactions sur ces plateformes sont gérées par des banques centrales et donc parfaitement traçables par elles : l’idée d’un système de paiement « invisible » pour l’Occident relève davantage du fantasme que de la réalité.
Reste le nerf de la guerre : le pétrole et les matières premières. Pour la Chine, faire libeller une partie de ses achats stratégiques en yuans est une étape clé pour rendre le dollar moins indispensable.
L’énergie et les matières premières : Le nouveau « Petroyuan »
Le pétrole et le dollar : un pacte fissuré, pas rompu
Depuis 1974, l’hégémonie du dollar repose en partie sur l’accord tacite entre les États-Unis et l’Arabie saoudite, qui veut que le pétrole se vende en dollars. Ce pilier s’est fissuré, sans s’effondrer :
- La Russie et l’Iran, sous sanctions, vendent une grande partie de leur pétrole à la Chine en yuans.
- Shanghai dispose depuis 2018 d’un contrat à terme sur le pétrole brut libellé en yuans, qui reste toutefois bien moins utilisé que les références en dollars (Brent, WTI).
- L’Arabie saoudite a signé avec la Chine un accord d’échange de devises et accepte de discuter de paiements en yuans, sans abandonner le dollar pour l’essentiel de ses ventes.
Pour les pays producteurs, accepter des yuans permet de diversifier les risques face à un système bancaire américain capable de geler des avoirs, et de réinvestir ces yuans dans des projets chinois ou sur les marchés de Shanghai et Hong Kong. Mais en 2026, le dollar reste de loin la monnaie de référence du marché pétrolier mondial.
Les métaux critiques : l’atout chinois
Si le pétrole est l’énergie du présent, les métaux critiques (lithium, cobalt, terres rares, cuivre) sont celle de la transition énergétique. Le bloc compte de grands producteurs : le Brésil pour le fer, l’Afrique du Sud pour le platine et le chrome, l’Indonésie pour le nickel.
- La force de la Chine : elle raffine l’essentiel des terres rares et une grande partie des métaux de la transition énergétique dans le monde, ce qui lui donne un levier considérable.
- Un levier national plus que collectif : Pékin utilise surtout ce levier seul, par exemple avec ses restrictions d’exportation sur les terres rares, plutôt que dans un cadre BRICS coordonné. L’idée d’une « OPEP des métaux » reste une perspective, pas une réalité.
Sécurité alimentaire et monnaies locales
Le redéploiement financier concerne aussi l’agriculture. La Chine est le premier client du Brésil, premier exportateur mondial de soja et de bœuf, et les deux pays ont signé en 2023 un accord permettant de régler leurs échanges directement en réais et en yuans, sans passer par le dollar.
Ces mécanismes en monnaies locales aident Pékin à sécuriser l’alimentation de sa population et à réduire son exposition au dollar. Mais ils restent complémentaires : une grande partie du commerce agricole mondial, y compris entre membres des BRICS, continue de se négocier en dollars.
Limites, Défis et Résistances : Les grains de sable dans la machine
Divergences internes : Le défi de la cohésion
Malgré l’image d’unité projetée lors des sommets annuels, le bloc BRICS+ reste une constellation d’intérêts parfois divergents. Le défi majeur de la Chine est de maintenir l’harmonie entre des membres dont les agendas géopolitiques s’entrechoquent :
- La rivalité sino-indienne : C’est le talon d’Achille du bloc. L’Inde, tout en étant favorable à un monde multipolaire, reste méfiante face à une hégémonie chinoise qui remplacerait l’américaine. New Delhi freine régulièrement les initiatives visant à faire du Yuan la monnaie unique de facto du bloc, préférant promouvoir sa propre devise, la Roupie.
- Hétérogénéité politique : Entre des démocraties libérales (Brésil, Afrique du Sud), des monarchies pétrolières (Émirats) et des régimes autoritaires, la convergence sur des standards financiers communs est un défi diplomatique permanent.
La profondeur de marché : Pourquoi le dollar résiste encore
En 2026, le dollar n’est pas détrôné, loin de là. Sa part dans les réserves de change mondiales a même légèrement progressé au premier trimestre 2026, à 57,13 % contre 56,42 % fin 2025. Le « billet vert » bénéficie d’atouts que le yuan ne possède pas :
- Liquidité et transparence : Les marchés de capitaux américains restent les plus profonds et les plus transparents au monde. Pour de nombreux investisseurs mondiaux, la convertibilité totale du dollar reste un argument de sécurité supérieur au Yuan, qui demeure sous contrôle étroit des capitaux par la Banque Populaire de Chine (PBoC).
- L’effet de réseau : Changer de monnaie de réserve est un processus lent. Des milliers de contrats internationaux, de dettes souveraines et de systèmes informatiques bancaires sont calibrés sur le dollar. Sortir de cet écosystème engendre des coûts de transition que certains membres du Sud Global hésitent encore à payer intégralement.
La contre-offensive des institutions de Bretton Woods
Face à la montée en puissance de la Nouvelle Banque de Développement (NDB), le FMI et la Banque Mondiale ont entamé une mue profonde sous la pression des pays émergents.
- Réformes des quotes-parts : Les institutions de Washington tentent de rééquilibrer les droits de vote pour donner plus de poids à la Chine et à l’Inde, espérant ainsi les maintenir dans le giron du système multilatéral classique.
- Concurrence par le crédit : Pour contrer l’influence chinoise, les États-Unis et l’Union Européenne ont lancé des initiatives comme le « Partnership for Global Infrastructure and Investment » (PGII). Cette bataille pour le financement du développement oblige Pékin à être plus sélective et plus transparente dans ses prêts, ralentissant parfois certains projets du BRICS+.
FAQ : Les BRICS+ et la Chine
Quel est le rôle de l’or dans la stratégie des BRICS+ ?
Pourquoi l’Arabie saoudite joue-t-elle un rôle ambigu ?
Quel est l’impact de ce nouvel ordre sur l’euro ?
Le système CIPS peut-il vraiment remplacer SWIFT à court terme ?
Les BRICS vont-ils créer une monnaie commune ?
Sources
- Bernama, 12 septembre 2026 : adoption de la déclaration de New Delhi, membres et pays partenaires des BRICS
- South China Morning Post : la déclaration de New Delhi et la dédollarisation
- Présidence brésilienne des BRICS : le bloc pèse 40 % de l’économie mondiale (données FMI, avril 2025)
- FMI, 1er juillet 2026 : composition des réserves de change mondiales (COFER) au premier trimestre 2026
- FXC Intelligence, juin 2026 : participants et volumes du CIPS

2 commentaires